
وام ودیعه مسکن یا همان وام مستاجری، تسهیلات حمایتی دولت برای خانوارهایی است که توان تأمین پول پیش خانه اجارهای را ندارند. در سال ۱۴۰۵ سقف این وام برای تهران به ۳۶۵ میلیون تومان رسیده و ثبتنام آن فقط از طریق سامانه جامع طرحهای حمایتی مسکن انجام میشود. در این
وام ودیعه مسکن یا همان وام مستاجری، تسهیلات حمایتی دولت برای خانوارهایی است که توان تأمین پول پیش خانه اجارهای را ندارند. در سال ۱۴۰۵ سقف این وام برای تهران به ۳۶۵ میلیون تومان رسیده و ثبتنام آن فقط از طریق سامانه جامع طرحهای حمایتی مسکن انجام میشود. در این مقاله دقیقاً میگوییم چقدر میگیرید، به چه کسانی تعلق میگیرد، چطور ثبتنام کنید و کدام بانکها واقعاً این وام را پرداخت میکنند.
مقاله دقیقاً میگوییم چقدر میگیرید، به چه کسانی تعلق میگیرد، چطور ثبتنام کنید و کدام بانکها واقعاً این وام را پرداخت میکنند.
| موضوع | جزئیات |
|---|---|
| سقف وام (تهران) | ۳۶۵ میلیون تومان |
| نرخ سود | ۲۳ درصد |
| مدت بازپرداخت | ۶۰ ماه (۵ سال) |
| نوع عقد | مرابحه |
| سامانه ثبتنام | saman.mrud.ir |
| ضامن | معمولاً ۲ ضامن رسمی + اعتبارسنجی |
مبلغ وام ودیعه مسکن ۱۴۰۵ چقدر است؟
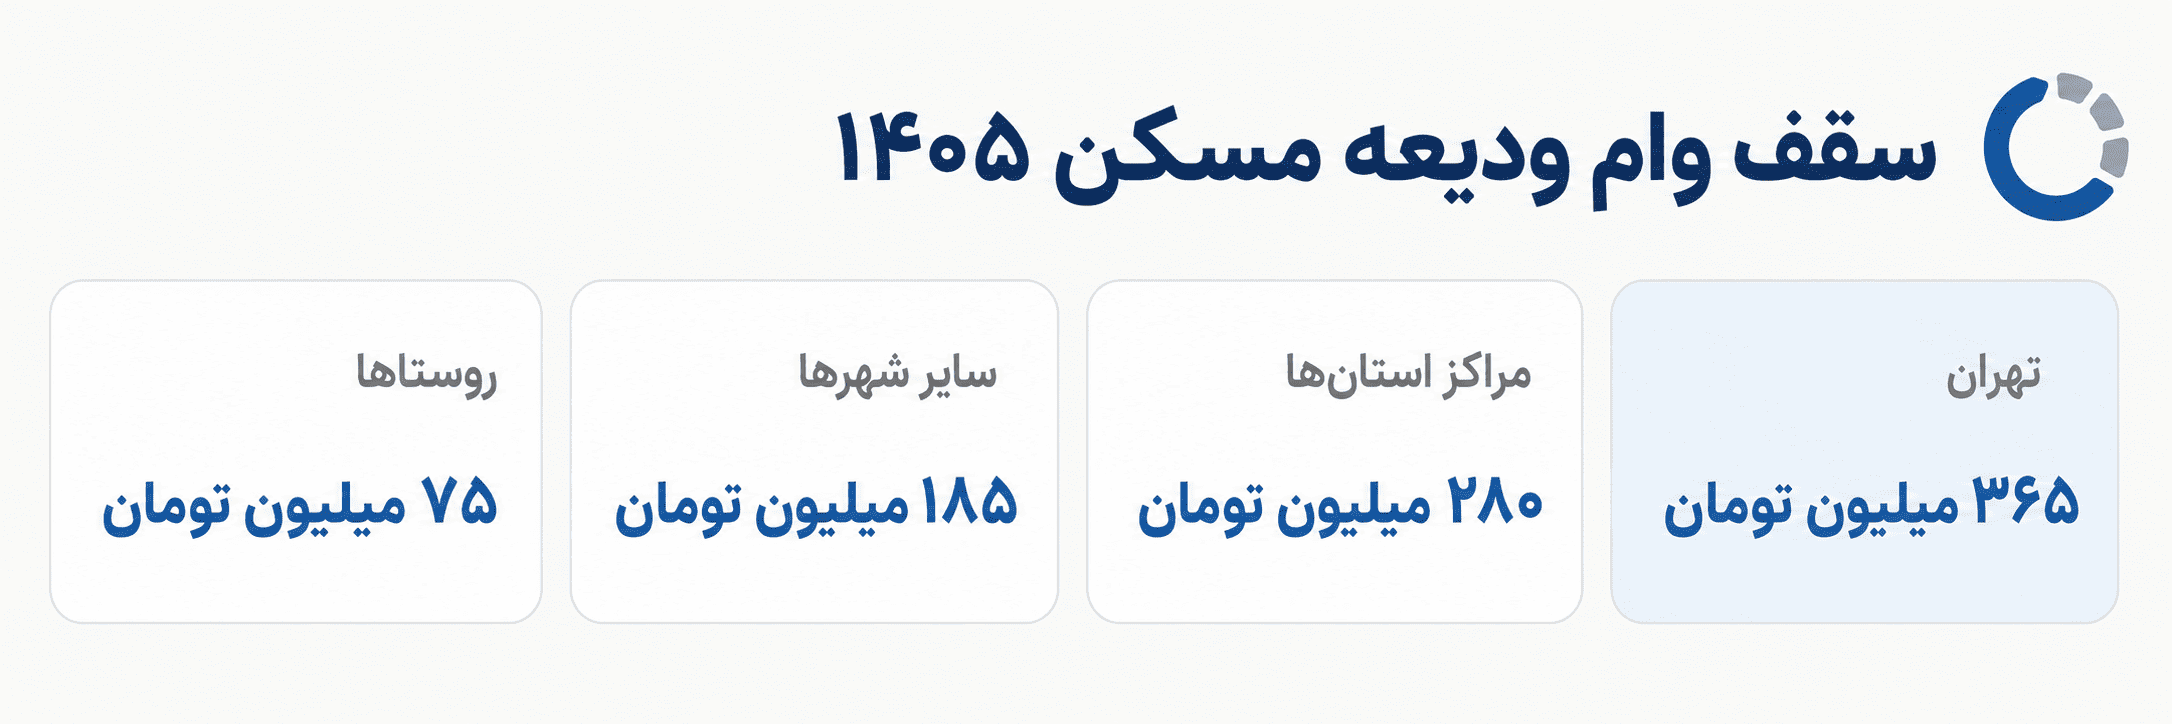
مبلغ وام اجاره مسکن بر اساس محل سکونت شما تعیین میشود، نه بر اساس درآمد یا مبلغ اجارهنامه. هرچه شهر بزرگتر باشد، سقف تسهیلات بالاتر است. جدول زیر مقایسه سقفهای ۱۴۰۴ و ۱۴۰۵ را نشان میدهد:
| منطقه جغرافیایی | سقف ۱۴۰۴ | سقف ۱۴۰۵ | میزان افزایش |
|---|---|---|---|
| کلانشهر تهران | ۲۷۵ میلیون تومان | ۳۶۵ میلیون تومان | ۹۰ میلیون تومان |
| مراکز استانها | ۲۱۰ میلیون تومان | ۲۸۰ میلیون تومان | ۷۰ میلیون تومان |
| سایر شهرهای بالای ۲۰۰ هزار نفر | ۱۴۰ میلیون تومان | ۱۸۵ میلیون تومان | ۴۵ میلیون تومان |
| روستاها | ۵۵ میلیون تومان | ۷۵ میلیون تومان | ۲۰ میلیون تومان |
توجه کنید که این ارقام سقف هستند، نه مبلغ قطعی. مبلغ نهایی به دو چیز بستگی دارد: مبلغ ودیعهای که در اجارهنامه شما ثبت شده (وام نمیتواند از آن بیشتر باشد) و نتیجه اعتبارسنجی بانک عامل.
قسط ماهانه و کل بازپرداخت وام ودیعه مسکن

این بخشی است که بیشتر متقاضیان از آن غافل میشوند. با نرخ سود ۲۳ درصد و بازپرداخت ۵ ساله، مبلغی که در پایان به بانک برمیگردانید تقریباً ۱.۷ برابر مبلغی است که گرفتهاید:
| مبلغ دریافتی | قسط ماهانه | کل سود | کل بازپرداخت |
|---|---|---|---|
| ۳۶۵ میلیون تومان | ۱۰٬۲۸۹٬۵۲۲ تومان | ۲۵۲٬۳۷۱٬۳۱۷ تومان | ۶۱۷٬۳۷۱٬۳۱۷ تومان |
| ۲۸۰ میلیون تومان | ۷٬۸۹۳٬۳۳۲ تومان | ۱۹۳٬۵۹۹٬۹۱۴ تومان | ۴۷۳٬۵۹۹٬۹۱۴ تومان |
| ۱۸۵ میلیون تومان | ۵٬۲۱۵٬۲۳۷ تومان | ۱۲۷٬۹۱۴٬۲۲۹ تومان | ۳۱۲٬۹۱۴٬۲۲۹ تومان |
| ۷۵ میلیون تومان | ۲٬۱۱۴٬۰۰۰ تومان | ۵۱٬۸۴۰٬۰۰۰ تومان | ۱۲۶٬۸۴۰٬۰۰۰ تومان |
این اعداد بر مبنای مبلغ سقف محاسبه شدهاند. اگر وام کمتری بگیرید یا بانک عامل شما روش محاسبه متفاوتی داشته باشد، قسط شما تغییر میکند.
 محاسبه قسط وام ودیعه مسکن ۱۴۰۵
«سایر شهرها» یعنی شهرهای بالای ۲۰۰ هزار نفر جمعیت.
این تسهیلات ۴۰۰ میلیون تومانی و بدون سود مخصوص خانوارهای تحت پوشش کمیته امداد، بهزیستی و بنیاد شهید است که در سه دهک اول درآمدی قرار دارند.
مبلغ وام نمیتواند از مبلغ ودیعهی ثبتشده در اجارهنامه بیشتر باشد.
بازپرداخت مصوب این وام ۶۰ ماه است؛ برای مقایسه میتوانید تغییرش دهید.
با وارد کردن درآمد، نسبت قسط به درآمدتان را هم میبینید.
ببین با شرایطت، شانس گرفتن این وام چقدره
مشاوره هوشمند وام قسطا← رتبه اعتباریات پایین است؟ از اینجا شروع کن ←محاسبه بر پایه فرمول اقساط مساوی و نرخ سود مصوب شورای پول و اعتبار (۲۳٪) انجام میشود. ارقام تقریبی است و روش محاسبه هر بانک عامل میتواند اندکی متفاوت باشد. این ابزار جنبه اطلاعرسانی دارد و مشاوره مالی محسوب نمیشود.
وام ۴۰۰ میلیونی قرضالحسنه؛ نسخه بدون سود وام اجاره مسکن

در کنار وام ۲۳ درصدی، یک مسیر دوم هم وجود دارد که خیلیها از آن بیخبرند: وام قرضالحسنه ۴۰۰ میلیون تومانی بدون سود.
این تسهیلات مخصوص مستاجران کمدرآمد تحت پوشش کمیته امداد امام خمینی (ره)، سازمان بهزیستی، خانواده شهدا، جانبازان و رزمندگان معسر است، به شرط آنکه سامانه رفاه ایرانیان قرار داشتن آنها در سه دهک اول درآمدی را تأیید کند.
بخشنامه این وام به ۸ بانک ابلاغ شده است: ملی، ملت، تجارت، صادرات، سپه، کشاورزی، رفاه کارگران و پارسیان. اگر تحت پوشش یکی از این نهادها هستید، مسیر شما متفاوت است؛ ابتدا نامه نهاد مربوطه را بگیرید و از طریق سامانه رفاه ایرانیان اقدام کنید، نه مسیر عمومی.
وام ودیعه مسکن به چه کسانی تعلق میگیرد؟

وام ودیعه مسکن به افراد متأهل یا سرپرست خانوار تعلق میگیرد که مستاجر باشند، اجارهنامه دارای کد رهگیری داشته باشند و خودشان، همسر و فرزندان زیر ۱۸ سال تحت تکفلشان مالک هیچ ملک یا زمین مسکونی نباشند.
علاوه بر این شرط پایه، سه گروه دیگر هم مشمول هستند:
- زنان مجرد خودسرپرست بالای ۳۵ سال
- مردان مجرد بالای ۴۵ سال که سرپرست خانوار یا خودسرپرست باشند
- افراد دارای طلاقنامه رسمی و فرزند، نخبگان علمی با معرفی بنیاد ملی نخبگان، و معلولان جسمی-حرکتی بالای ۲۰ سال با معرفی سازمان بهزیستی
شرایط متقاضیان مجرد
برای مجردها سختگیری بیشتر است. مردان مجردی که شرایط سنی یا استثناهای بالا را ندارند، مشمول این تسهیلات نمیشوند. زنان مجرد اما با احراز خودسرپرستی و سن بالای ۳۵ سال میتوانند اقدام کنند. اگر در این دسته قرار میگیرید، پیش از هر اقدامی مدرک اثبات خودسرپرستی یا گواهی نهاد معرف را آماده کنید، چون شعبه بانک بدون آن پرونده را تشکیل نمیدهد.
چه کسانی در اولویت پرداخت هستند؟
منابع این وام محدود است و همه متقاضیان واجد شرایط در یک صف قرار نمیگیرند. بر اساس مصوبات بیستمین جلسه شورای عالی مسکن، این گروهها در اولویت هستند:
- زوجهای جوان با ازدواج اول که کمتر از ۴ سال از تاریخ ازدواجشان گذشته باشد
- خانوارهای تحت پوشش کمیته امداد، بهزیستی، بنیاد شهید و امور ایثارگران
- زنان سرپرست خانوار
- خانوارهای دارای سه فرزند و بیشتر
شرایط وام ودیعه مسکن ۱۴۰۵ چیست؟
شرایط وام ودیعه مسکن در سه لایه بررسی میشود: شرایط شخصی، شرایط اجارهنامه و شرایط اعتباری. رد شدن در هر کدام یعنی رد شدن کل پرونده.
شرایط شخصی و مالکیتی:
- متقاضی، همسر و فرزندان زیر ۱۸ سال تحت تکفل نباید مالک ملک یا زمین با کاربری مسکونی باشند. سابقه مالکیت از سال ۱۳۸۴ به بعد نیز بررسی میشود.
- متقاضی نباید تسهیلات جاری در بخش مسکن (ساخت، خرید، جعاله یا ودیعه) داشته باشد. اگر قبلاً وام ودیعه گرفتهاید، فقط در صورت تسویه کامل میتوانید دوباره اقدام کنید.
- اثبات حداقل ۵ سال سکونت در شهر یا روستایی که برای آن درخواست میدهید الزامی است.
- ثبت اطلاعات سکونت و مالکیت در سامانه املاک و اسکان اجباری است. این مرحله را نادیده نگیرید؛ استعلام بانک از همین سامانه انجام میشود.
- اگر در هر زمانی سابقه مالکیت شما محرز شود، از فرایند حذف میشوید و در صورت دریافت وام، موظف به استرداد کل مبلغ به همراه جرایم خواهید بود.
شرایط اجارهنامه؛ کد رهگیری، متراژ و مبلغ ودیعه
اجارهنامه مهمترین سند پرونده شماست و شرایط دقیقی دارد:
- باید در سامانه ثبت معاملات املاک ثبت شده و کد رهگیری معتبر داشته باشد.
- تاریخ انعقاد قرارداد باید حداکثر ۶ ماه پیش از ثبت درخواست در سامانه باشد. اجارهنامه قدیمیتر پذیرفته نمیشود.
- امضاکننده اجارهنامه باید خود متقاضی وام باشد. اگر قرارداد به نام همسر یا فرد دیگری امضا شده، پرونده رد میشود.
- مبلغ ودیعه درجشده در اجارهنامه نباید کمتر از مبلغ وام درخواستی باشد.
- محدودیت متراژ وجود دارد: واحدهای زیر ۷۵ متر در تهران و زیر ۹۰ متر در سایر شهرها.
اعتبارسنجی و سوابق بانکی
حتی اگر همه شرایط بالا را داشته باشید، بانک عامل مستقلاً وضعیت اعتباری شما را بررسی میکند. چک برگشتی، بدهی معوق یا رتبه اعتباری پایین میتواند پروندهای را که وزارت راه تأیید کرده، در آخرین مرحله رد کند. همین موضوع درباره ضامن شما هم صدق میکند.
شرایط جدید وام ودیعه مسکن مستاجران؛ چه چیزی تغییر کرده است؟
اگر سال گذشته این وام را پیگیری کردهاید، چهار تغییر مهم در ۱۴۰۵ رخ داده است:
۱. افزایش قابل توجه سقفها. سقف تهران از ۲۷۵ به ۳۶۵ میلیون تومان رسیده؛ یعنی ۹۰ میلیون تومان افزایش. سایر مناطق هم بین ۲۰ تا ۷۰ میلیون تومان افزایش داشتهاند.
۲. اضافه شدن مسیر قرضالحسنه ۴۰۰ میلیونی. برای اولین بار یک نسخه بدون سود برای سه دهک اول درآمدی تحت پوشش نهادهای حمایتی تعریف شده است.
۳. تغییر نوع عقد به مرابحه. پیشتر درباره ماهیت فقهی این وام ابهام وجود داشت. شورای فقهی بانک مرکزی نوع قرارداد را به عقد مرابحه خرید کالا و خدمات تغییر داد تا شبهه ربا برطرف شود. از نظر کاربردی این تغییر در مبلغ یا قسط شما تأثیری ندارد.
۴. تخصیص بودجه ۳۰۰ هزار میلیارد تومانی. برای اجرای بسته حمایت از مستاجران، ۳۰۰ همت منابع در نظر گرفته شده است.
ثبتنام وام ودیعه مسکن در سامانه saman.mrud.ir

ثبتنام وام ودیعه مسکن فقط و فقط از طریق سامانه جامع طرحهای حمایتی مسکن وزارت راه و شهرسازی انجام میشود. هیچ سایت واسطه، اپلیکیشن یا دفتر پیشخوانی مرجع رسمی ثبتنام نیست و آدرسهای مشابهی که در نتایج جستجو میبینید معتبر نیستند.
مراحل ثبتنام گام به گام
- وارد سامانه شوید و گزینه «تسهیلات ودیعه» را انتخاب کنید.
- نوع کاربر را «شخص حقیقی» انتخاب و از طریق «پنجره ملی خدمات دولت هوشمند» احراز هویت کنید. شماره موبایل باید به نام شخصی باشد که اجارهنامه را امضا کرده است.
- کد پیامکشده را وارد کنید تا وارد پروفایل شوید. اطلاعات آدرس نمایشدادهشده را بررسی و در صورت نیاز اصلاح کنید.
- روی «ثبت درخواست جدید» بزنید، متن شرایط را مطالعه و تأیید کنید.
- مشخصات فردی خود را وارد کنید. اطلاعات اعضای خانوار بهصورت خودکار از ثبت احوال استعلام و نمایش داده میشود. در صورت مغایرت، ابتدا باید به اداره ثبت احوال مراجعه کنید.
- پیشنمایش اطلاعات را تأیید کنید تا درخواست اولیه ثبت شود.
- پس از تغییر وضعیت به «حائز شرایط»، وارد بخش جزئیات شوید و بانک، شعبه و مبلغ درخواستی را انتخاب کنید.
- برای تشکیل پرونده و ارائه مدارک به شعبه انتخابی مراجعه کنید.
پیگیری وضعیت درخواست
پس از ثبت، وضعیت پرونده شما در سامانه یکی از این حالتها را نشان میدهد: «در انتظار دریافت استعلام»، «حائز شرایط» یا «ارسال به بانک». تا زمانی که وضعیت به «حائز شرایط» تغییر نکرده، امکان انتخاب بانک ندارید. توصیه میکنیم حداقل هفتهای یکبار سامانه را بررسی کنید، چون مهلتهای بعدی از لحظه معرفی به شعبه شروع میشوند.
مدارک لازم برای وام مستاجری
مدارک این وام در دو دسته متقاضی و ضامن تقسیم میشود:
| دسته | مدارک |
|---|---|
| هویتی متقاضی | کارت ملی هوشمند، تمام صفحات شناسنامه، اجارهنامه دارای کد رهگیری، کد رهگیری سامانه املاک و اسکان |
| شغلی متقاضی (کارمند/بازنشسته) | آخرین فیش حقوقی، گواهی اشتغال به کار یا گواهی کسر از حقوق، حکم کارگزینی، سابقه بیمه |
| شغلی متقاضی (مشاغل آزاد) | جواز کسب یا کارت بازرگانی، سند مالکیت یا اجارهنامه محل کار، صورتحساب بانکی |
| ضامن | همان مدارک شغلی بالا متناسب با نوع شغل ضامن |
| مالی | یک برگ چک صیادی به نام متقاضی یا ضامن، افتتاح حساب در بانک عامل |
نکته مهم: متقاضیان تحت پوشش کمیته امداد و بهزیستی نیازی به این مدارک ندارند؛ ضمانت آنها را خود نهاد حمایتکننده انجام میدهد و باید مستقیماً به همان نهاد مراجعه کنند.
ضامن وام ودیعه مسکن؛ یک نفر یا دو نفر؟
این بخش جایی است که بیشترین پروندهها متوقف میشوند. عرف اکثر بانکهای عامل، معرفی دو ضامن با گواهی کسر از حقوق یا جواز کسب معتبر است. در موارد محدود، برخی بانکها در ازای دریافت وثیقه سنگینتر با یک ضامن هم وام را پرداخت میکنند.
سه نکته که باید بدانید:
- همسرتان میتواند ضامن باشد، اما ضمانت متقابل (یعنی زن و شوهر ضامن یکدیگر) پذیرفته نمیشود.
- ضامن باید توان مالی و بازپرداخت داشته باشد و این موضوع باید با مدارک شغلی برای بانک محرز شود.
- ضامن هم اعتبارسنجی میشود. ضامنی با چک برگشتی یا بدهی معوق، پرونده شما را رد میکند.
اگر ضامن ندارید، پیش از انتخاب بانک در سامانه بررسی کنید کدام شعبهها با یک ضامن کار میکنند. برخی بانکها فرایند را کاملاً غیرحضوری و با یک ضامن انجام میدهند.
کدام بانکها وام ودیعه مسکن میدهند؟
بر اساس ابلاغیه بانک مرکزی، ۲۰ بانک به عنوان بانک عامل مکلف به پرداخت این تسهیلات هستند: مسکن، ملی، سپه، پستبانک، صادرات، تجارت، ملت، رفاه کارگران، کارآفرین، سامان، اقتصاد نوین، پارسیان، پاسارگاد، سینا، آینده، شهر، گردشگری، ایرانزمین، خاورمیانه و مؤسسه اعتباری ملل.
اما «مکلف بودن» با «پرداخت کردن» یکی نیست.
آمار واقعی پرداخت بانکها در سال ۱۴۰۵
آمار عملکرد بانکها از نیمه دوم اردیبهشت (زمان ابلاغ سقف جدید) تا ۴ مرداد ۱۴۰۵ — مجموع ۳۶٬۸۵۵ فقره به ارزش ۹٬۰۶۲ میلیارد تومان:
| بانک | تعداد پرداخت | مبلغ (میلیارد تومان) |
|---|---|---|
| ملت | ۶٬۹۶۸ | ۳٬۳۵۴ |
| رفاه کارگران | ۵٬۰۴۱ | ۱٬۳۵۲ |
| تجارت | ۴٬۰۶۹ | ۹۰۷ |
| صادرات ایران | ۳٬۵۶۴ | ۷۸۰ |
| سینا | ۳٬۳۳۵ | ۸۵۶ |
| سامان | ۲٬۶۴۷ | ۶۹۱ |
| شهر | ۲٬۰۵۵ | ۵۶۴ |
| پارسیان | ۱٬۸۵۷ | ۳۹۵ |
| سپه | ۵۲ | ۱۱ |
| مسکن | ۰ | ۰ |
| کشاورزی | ۰ | ۰ |
مهمترین برداشت از این جدول: بانک مسکن و بانک کشاورزی در سال ۱۴۰۵ عملکرد صفر داشتهاند. به دلیل ناترازی منابع و مصارف، این دو بانک عملاً هیچ پروندهای پرداخت نکردهاند. انتخاب بانک مسکن برای «وام مسکن» شهودی به نظر میرسد اما در عمل بدترین انتخاب است.
بیشترین شانس دریافت با بانکهای ملت، رفاه کارگران، تجارت، صادرات و سینا است. بانک شهر و سامان هم از نظر تجربه متقاضیان عملکرد قابل قبولی داشتهاند.
قبل از ثبتنام این سه نکته را بدانید

مهلتهایی که درخواست شما را باطل میکند
سه مهلت زمانی وجود دارد که نادیده گرفتن هرکدام یعنی شروع دوباره از صفر:
- ۶ ماه: حداکثر فاصله تاریخ انعقاد اجارهنامه تا ثبت درخواست در سامانه
- ۱۵ روز کاری: از تاریخ معرفی به شعبه تا تحویل کامل مدارک خود و ضامنین. طبق قانون، پس از این مهلت بانک عامل مکلف به رد درخواست در سامانه است.
- ۳۰ روز کاری: حداکثر زمان تکمیل اطلاعات در سامانه؛ پس از آن درخواست لغو میشود و باید مجدداً از ابتدا اقدام کنید.
مسدودی سپرده و کارت پایان خدمت؛ چه چیزی تخلف است؟
مسدودی سپرده ممنوع است. طبق دستور بانک مرکزی از اواخر سال ۱۴۰۰، هرگونه بلوکه کردن سپرده یا مسدود کردن بخشی از مبلغ وام نزد بانک ممنوع است و با بانک متخلف برخورد میشود. اگر شعبهای چنین شرطی گذاشت، میتوانید شکایت کنید.
کارت پایان خدمت لازم نیست، اما… طبق بخشنامه بانک مرکزی، ارائه کارت پایان خدمت جزو مدارک این وام نیست. در عمل اما بسیاری از شعب آن را مطالبه میکنند و ضمانت اجرایی مشخصی برای این تناقض وجود ندارد. اگر کارت پایان خدمت ندارید، پیش از انتخاب شعبه با آن تماس بگیرید تا وقتتان تلف نشود.
وام ودیعه مسکن بگیریم یا نه؟
پاسخ واحدی ندارد و به وضعیت شما بستگی دارد.
استدلال موافق: با تورم بالای سالانه، بازپرداخت یک بدهی ثابت پنجساله در عمل ارزش واقعی کمتری دارد؛ ضمن اینکه ودیعه دریافتی در پایان قرارداد اجاره به شما بازگردانده میشود و اصل پول از بین نمیرود.
استدلال مخالف: قسط ۱۰.۳ میلیون تومانی برای همان دهک درآمدی که این وام برایش طراحی شده، بار سنگینی است. اگر این قسط بیش از یکسوم درآمد ماهانه خانوار شما باشد، احتمالاً به جای حل مشکل، مشکل جدیدی میسازید. به این باید ریسک قرمز شدن فرم ج را هم اضافه کرد.
پیش از تصمیمگیری، توان بازپرداخت واقعی خود را با ابزار محاسبه قسط بسنجید و نسبت قسط به درآمد ماهانهتان را حساب کنید. اگر این نسبت بالای ۳۵ درصد شد، بازنگری کنید.
سوالات متداول درباره وام ودیعه مسکن
- وام ودیعه مسکن ۱۴۰۵ چقدر است؟ سقف وام در تهران ۳۶۵ میلیون تومان، مراکز استانها ۲۸۰ میلیون تومان، سایر شهرهای بالای ۲۰۰ هزار نفر ۱۸۵ میلیون تومان و روستاها ۷۵ میلیون تومان است. نرخ سود ۲۳ درصد و بازپرداخت ۶۰ ماهه است.
- ثبتنام وام ودیعه مسکن از چه سایتی انجام میشود؟ تنها مرجع رسمی، سامانه جامع طرحهای حمایتی مسکن وزارت راه و شهرسازی به آدرس saman.mrud.ir است. هیچ سایت واسطه یا اپلیکیشن دیگری مرجع ثبتنام نیست.
- وام اجاره مسکن به مجردها تعلق میگیرد؟ به مردان مجرد فقط در صورت داشتن سن بالای ۴۵ سال یا شرایط استثنایی (طلاقنامه رسمی و فرزند، نخبه علمی، معلولیت جسمی-حرکتی) تعلق میگیرد. زنان مجرد خودسرپرست بالای ۳۵ سال مشمول هستند.
- برای وام مستاجری چند ضامن لازم است؟ اکثر بانکهای عامل دو ضامن با گواهی کسر از حقوق یا جواز کسب معتبر میخواهند. برخی بانکها با یک ضامن و وثیقه سنگینتر هم پرداخت میکنند. همسر میتواند ضامن باشد اما ضمانت متقابل زوجین پذیرفته نیست.
- آیا کارت پایان خدمت لازم است؟ طبق بخشنامه بانک مرکزی خیر، اما در عمل بسیاری از شعب آن را مطالبه میکنند. پیش از انتخاب شعبه، این موضوع را تلفنی بررسی کنید.
- چقدر طول میکشد وام واریز شود؟ از زمان تکمیل مدارک در شعبه تا واریز، معمولاً یک تا دو هفته زمان میبرد. در مواردی کمتر از ۷۲ ساعت کاری و در مواردی بیشتر، بسته به صف متقاضیان و ظرفیت شعبه.
منابع
- سامانه جامع طرحهای حمایتی مسکن — وزارت راه و شهرسازی
- بانک مرکزی جمهوری اسلامی ایران
- وزارت راه و شهرسازی
چرا وام ودیعه مسکن فرزند سوم برا متولدین سال ۹۹در شهرستان قایمشهر اجرایی نیست تو رو خدا پیگیر باشین