 ورود/ ثبت نام


آخرین بهروزرسانی: شهریور ۱۴۰۵
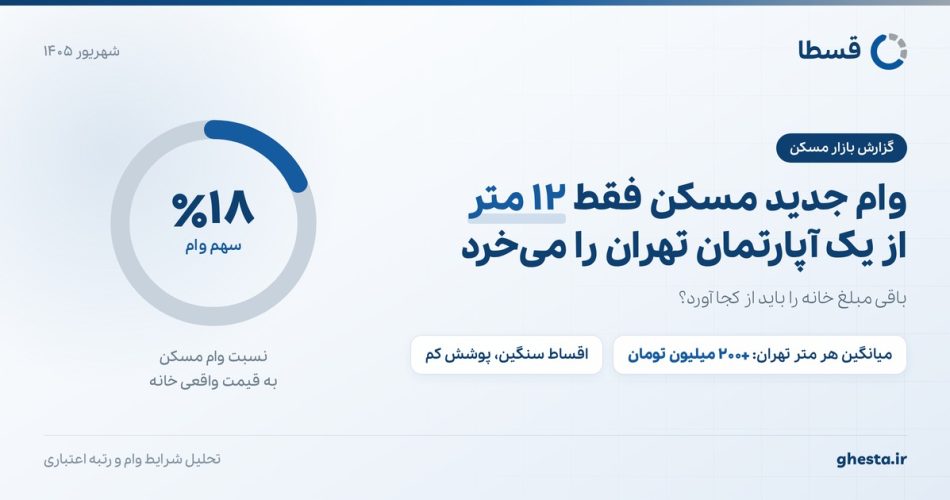
گزارشهای منتشرشده نشان میدهد وام جدید مسکن در شرایط فعلی بازار، تنها بخش کوچکی از قیمت خرید یک آپارتمان در تهران را پوشش میدهد؛ چیزی در حدود ۱۰ تا ۱۲ متر از یک واحد مسکونی. وقتی میانگین قیمت هر متر مربع آپارتمان در تهران از مرز ۲۰۰ میلیون تومان عبور کرده، حتی سقف کامل تسهیلات هم فاصله زیادی با قیمت یک واحد ۷۰ متری دارد. این عدد بار دیگر همان پرسش قدیمی را جلو میآورد: وام مسکن دقیقاً چه بخشی از مسیر خانهدار شدن را حل میکند؟
وام مسکن چه سهمی از قیمت خانه را میپوشاند؟
معادله ساده است: مبلغ وام تقسیم بر قیمت هر متر مربع. با میانگین قیمت بالای ۲۰۰ میلیون تومان در هر متر، سقف تسهیلات خرید مسکن عملاً معادل یک اتاق کوچک است، نه یک واحد مسکونی. یعنی نسبت پوشش وام به قیمت ملک به کمتر از ۲۰ درصد رسیده، در حالی که در بسیاری از کشورها این نسبت بالای ۵۰ درصد است.
نکتهای که در محاسبات معمولاً از قلم میافتد، هزینه خرید اوراق تسهیلات و اقساط سنگین ماهانه است. بخشی از مبلغ وام پیش از دریافت، صرف خرید اوراق میشود و آنچه به دست خریدار میرسد کمتر از رقم اعلامی است.
با ابزار محاسبه قسط قسطا، قبل از هر تصمیمی قسط ماهانه وامتان را ببینید
 وام مسکن چند متر خانه میخرد؟
مبلغ وام، متراژ و قیمت منطقه را تنظیم کن تا ببینی وام چه سهمی از خانه را پوشش میدهد و چقدر آورده لازم داری.
محاسبه تقریبی و بر پایه اقساط مساوی است. هزینه خرید اوراق تسهیلات، کارمزد بانک و هزینههای نقل و انتقال در این محاسبه لحاظ نشده و مبلغی که عملاً به دست شما میرسد کمتر از رقم وام است.
ببین با شرایطت، شانس گرفتن کدوم وام بیشتره
مشاوره هوشمند وام قسطا← رتبه اعتباریات پایین است؟ اول آن را بهتر کن ←این موضوع برای خریداران مسکن چه معنایی دارد؟
کاهش پوشش مالی وام یعنی خریدار باید سهم بسیار بزرگتری از مبلغ معامله را از منابع دیگر تأمین کند؛ پسانداز شخصی، کمک خانواده، فروش دارایی یا ترکیبی از چند تسهیلات مختلف. در عمل، وام مسکن بهتنهایی برای خرید یک واحد متعارف در تهران کافی نیست و باید آن را «مکمل» دید، نه راهحل اصلی.
نتیجه این وضعیت در بازار قابل پیشبینی است: کاهش قدرت خرید متقاضیان، افت تقاضای مؤثر، و تغییر مسیر تصمیمگیری خریداران به سمت واحدهای کوچکتر، مناطق حاشیهایتر، به تعویق انداختن خرید یا ماندن در بازار اجاره.
پیش از تصمیمگیری این موارد را بررسی کنید
- نسبت پوشش وام به قیمت ملک: مشخص کنید بعد از وام، دقیقاً چند تومان باید از جیب خودتان بگذارید.
- قسط ماهانه در برابر درآمد: اگر قسط بیش از یکسوم درآمد ماهانهتان باشد، فشار بازپرداخت در بلندمدت جدی میشود.
- هزینههای جانبی معامله: خرید اوراق، کارمزد، مالیات نقل و انتقال، هزینه بنگاه و هزینه اسبابکشی و تجهیز خانه را جدا حساب کنید.
- امکان تأمین مالی مکمل: بررسی کنید چه تسهیلات دیگری (وام جعاله، ودیعه مسکن، وامهای بدون ضامن) میتوانند بخشی از شکاف را پر کنند.
- تطبیق انتظارات با توان مالی واقعی: متراژ و موقعیت دلخواه را با عددی که واقعاً در اختیار دارید بسنجید، نه با عددی که امیدوارید جور شود.
نقش رتبه اعتباری در همین معادله
چیزی که خیلی از متقاضیان دیر متوجهش میشوند این است که تأیید یا رد درخواست وام، فقط به حقوق و ضامن ربط ندارد. بانکها پیش از هر چیز رتبه اعتباری متقاضی را میبینند؛ همان گزارشی که سابقه چک برگشتی، اقساط عقبافتاده و تعداد تسهیلات فعال شما را نشان میدهد. رتبه پایین یعنی درخواست وام مسکن یا رد میشود یا با ضامن و شرایط سختتری تأیید میشود.
اگر نمیدانید در کدام مسیر تسهیلاتی بیشترین شانس را دارید، سرویس مشاوره هوشمند وام قسطا رتبه اعتباری شما را تحلیل میکند، وامهای متناسب با وضعیتتان را پیشنهاد میدهد و یک نقشه راه قدمبهقدم برای افزایش شانس تأیید در اختیارتان میگذارد. اگر هم رتبه اعتباریتان پایین است، پیش از ثبت درخواست وام سراغ سرویس بهبود رتبه اعتباری بروید تا نقاط ضعف پروندهتان اصلاح شود.
هزینههایی که بعد از خرید خانه از راه میرسند
خرید ملک آخر ماجرا نیست. تجهیز خانه، لوازم خانگی و هزینههای نقل مکان معمولاً درست وقتی سر میرسند که نقدینگی خریدار ته کشیده. برای همین بخش، خرید قسطی قسطا با اعتبار تا ۵۰ میلیون تومان و بازپرداخت سهماهه بدون ضامن، میتواند فشار را از دوش شما بردارد؛ اعتباری که در فروشگاههای طرف قرارداد آنلاین و حضوری قابل استفاده است و پس از تسویه دوباره فعال میشود.
جمعبندی
وام جدید مسکن در بهترین حالت معادل ۱۰ تا ۱۲ متر از یک آپارتمان تهرانی است؛ یعنی نقش آن از «ابزار خانهدار شدن» به «کمکهزینه» تغییر کرده است. متقاضیان باید پیش از تصمیمگیری، همه منابع مالی در دسترس، هزینههای جانبی معامله و مهمتر از همه وضعیت رتبه اعتباری خود را بررسی کنند. برنامهریزی دقیقتر، تفاوت میان یک درخواست رد شده و یک وام تأییدشده است.
سؤالات متداول
هرخانه در تهران را پوشش میدهد؟ با میانگین قیمت بالای ۲۰۰ میلیون تومان در هر متر مربع، سقف تسهیلات خرید مسکن حدوداً معادل ۱۰ تا ۱۲ متر است. این عدد در مناطق ارزانتر بیشتر و در مناطق شمالی تهران بهمراتب کمتر میشود.
آیا میتوان کمبود وام مسکن را با وامهای دیگر جبران کرد؟ تا حدی بله. ترکیب وام خرید مسکن با تسهیلات دیگر مانند جعاله یا وامهای بدون ضامن میتواند بخشی از شکاف را پر کند، اما مجموع اقساط ماهانه را هم بهشدت بالا میبرد. پیش از ترکیب چند وام، حتماً قسط نهایی را محاسبه کنید.
رتبه اعتباری چه تأثیری بر دریافت وام مسکن دارد؟ رتبه اعتباری یکی از اولین موارد بررسیشده توسط بانک است. سابقه چک برگشتی یا اقساط معوق میتواند حتی با وجود ضامن و سپرده، درخواست شما را رد کند.