 ورود/ ثبت نام


استعلام وضعیت اعتباری صادرکننده چک بهصورت پنج رنگ سفید، زرد، نارنجی، قهوهای و قرمز نمایش داده میشود و هر رنگ نشاندهنده درجه متفاوتی از ریسک معامله است. امروزه پیش از قبول چک در معاملات، گرفتن این استعلام به یکی از اصول رایج تبدیل شده است.

وضعیت سفید مطلوبترین نتیجه در استعلام سابقه چک برگشتی است و نشان میدهد صادرکننده در زمان استعلام هیچ چک برگشتی رفعسوءاثر نشدهای ندارد.
با این حال سؤال اصلی این است که آیا وضعیت سفید تضمینکننده پاسشدن چک در تاریخ سررسید است؟ خیر. وضعیت سفید تنها بیانگر این است که صادرکننده در زمان استعلام چک برگشتی رفعسوءاثر نشده ندارد و لزوماً تضمین نمیکند که در تاریخ سررسید موجودی کافی برای پرداخت همان چک وجود داشته باشد.
اگر نتیجه استعلام زرد باشد، صادرکننده احتمالاً یک فقره چک برگشتی یا حداکثر ۵ میلیون تومان بدهی دارد؛ در این شرایط هنگام معامله احتیاط کنید و بهتر است درباره علت برگشت چک با صاحب چک صحبت کنید و سپس درباره قبول یا رد چک تصمیم بگیرید.
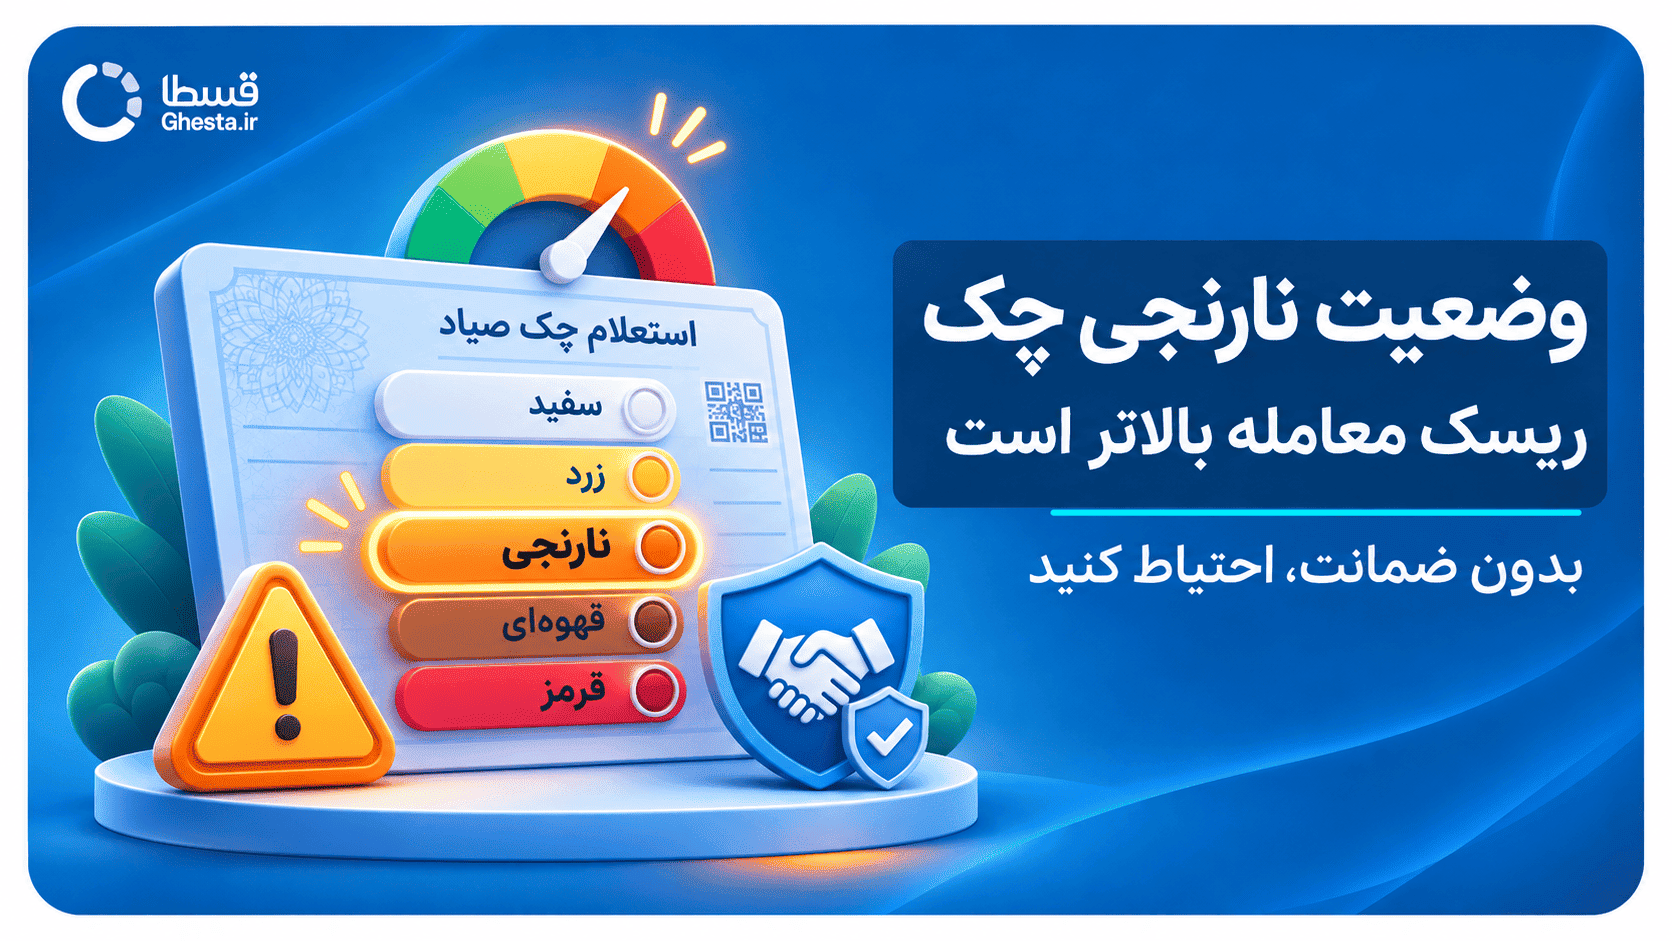
وضعیت نارنجی نشان میدهد صادرکننده بین ۲ تا ۴ چک برگشتی یا حداکثر ۲۰ میلیون تومان بدهی دارد. این حالت ریسک معامله را افزایش میدهد و توصیه میشود بدون ضمانت از یک فرد مطمئن با چنین فردی معامله نکنید.
وضعیت قهوهای نمایانگر سابقه نامطلوب و ریسک بالاتر صادرکننده است و به معنی داشتن بین ۵ تا ۱۰ فقره چک برگشتی یا حداکثر ۱۰۰ میلیون تومان بدهی است.
وضعیت قرمز بالاترین سطح هشدار است و نشاندهنده بیش از ۱۰ فقره چک برگشتی یا بیش از ۱۰۰ میلیون تومان بدهی است؛ پذیرش چک از چنین فردی نیاز به بررسی و احتیاط بیشتری دارد.
جدول رنگها و سطح ریسک
| رنگ | توضیح | مبلغ تعهد برگشتی |
|---|---|---|
| رنگ سفید | بدون سابقه رفعنشده | ندارد |
| رنگ زرد | ۱ فقره چک برگشتی | حداکثر ۱۰ میلیون تومان |
| رنگ نارنجی | ۲ تا ۴ فقره چک برگشتی | حداکثر ۴۰ میلیون تومان |
| رنگ قهوهای | ۵ تا ۱۰ فقره چک برگشتی | حداکثر ۱۰۰ میلیون تومان |
| رنگ قرمز | بیش از ۱۰ فقره چک برگشتی | بیش از ۱۰۰ میلیون تومان |
در صورتی که چک متعلق به حساب مشترک اشخاص حقیقی باشد، وضعیت اعلامشده در استعلام بر اساس صاحب حسابی تعیین میشود که بیشترین مبلغ و تعداد چک برگشتی را در میان صاحبان آن حساب دارد؛ به عبارت دیگر رنگ اعلامشده ممکن است تحت تأثیر سابقه یکی از شرکای حساب مشترک قرار گیرد.
بنابراین نتیجه استعلام باید یکی از معیارهای ارزیابی ریسک معامله باشد و نه تضمین قطعی وصول چک. برای معاملات با مبالغ بالا بهتر است علاوه بر وضعیت اعتباری صادرکننده، سایر شرایط معامله و توان مالی طرف مقابل را نیز بررسی کنید.